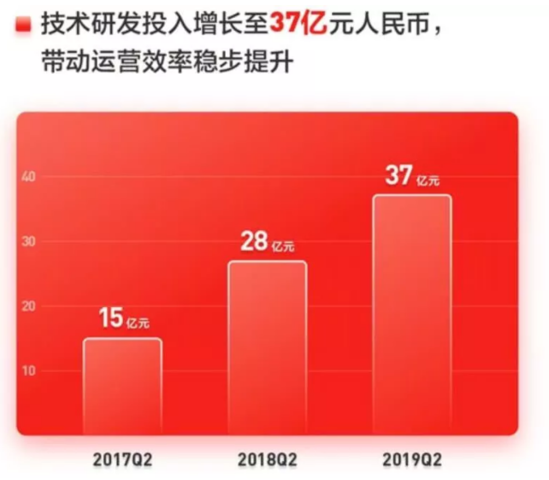
“我們的盈利絕對不是減少投資,或把虧損業(yè)務砍掉所得到的。”劉強東稱,“我們會繼續(xù)加大技術投資,比如會對人工智能、大數(shù)據、云計算繼續(xù)持續(xù)性投資。同時還會對新的品類擴張,比如生鮮、商超等,我們會持續(xù)不斷地進行投資。”
現(xiàn)金流得到改善后,京東圍繞零售業(yè)進行了多筆收購和投資。CFO黃宣德在財報會議上表示:今年前半年,我們投資18億人民幣,這會帶來一些影響,這部分投資會主要用于三四線城市的相關計劃,不僅僅包括新的微信入口改造,還包括我們希望在這些三四線城市進一步滲透的物流業(yè)務,以加強用戶體驗。
進入下半年,京東更是連續(xù)投入資金:
7月19日,京東集團宣布將投資3.71億港元認購社區(qū)物業(yè)管理上彩生活5%股份;
7月29日,京東宣布將購買迪信通增發(fā)的9.87%股權,成為迪信通第三大股東;
8月8日,京東集團宣布完成對生活家居日用品連鎖企業(yè)生活無憂投資;同日,京東集團宣布領投新潮傳媒近10億元新一輪融資;
8月20日,京東集團與騰訊共同完成對二手車B2B拍賣平臺汽車街的戰(zhàn)略投資;
8月21日,京東數(shù)科宣布戰(zhàn)略投資公路客運場景運營頭部企業(yè)玖眾傳媒,涉及投資金額數(shù)千萬元;
8月22日,根據唯品會向SEC遞交文件顯示,2018年6月13日以來,京東在公開市場上總共買入唯品會5916178股ADS,總斥資5576萬美元,目前已占A類股7.6%股權。
現(xiàn)在來看,這些投資的長尾效益逐漸顯現(xiàn),圍繞生態(tài)環(huán)境的連續(xù)投資,京東的服務收入正在大幅提升:本財季京東凈服務收入同比增長42%,達到168億元人民幣,占整體凈收入的比重也進一步提升到了11.2%。
其中迪信通、生活無憂等大額投資的背后是京東加速下沉的外在表現(xiàn)之一。
京東“沉”下去
年初,在京東內部發(fā)起的一場驚心動魄的組織變革后,創(chuàng)始人劉強東為集團制定了三個“核心戰(zhàn)役”:滲透低線市場,提升數(shù)據資產水平,在技術領域有所突破。其中,對低線市場的滲透被視為最關鍵的目標。
同樣在年初,京東四十多位核心高管在北京郊外雁棲湖進行了一場持續(xù)數(shù)日的封閉戰(zhàn)略會。圍繞如何爭奪低線市場,各部門進行了激烈的討論。最后的決定是——用組合拳“全團壓上”。
京東對下沉這條賽道高度確認,但究竟該將重注押在哪個產品上,或者交給誰來做,并無十分的把握。最大的原因在于,下沉市場并非是京東最熟悉的陣地。上線15年,京東艱苦建立起的物流血管,已可觸達包括低線市場在內的絕大多數(shù)地區(qū),但向物流終端輸送的仍然是“一盤貨”。
一直以來,京東推崇品質、效率、服務,擁有頭部電商中最高比例的一二線城市及男性用戶。而下沉市場用戶的購物場景碎片化、對價格敏感、受社交影響較深,對他們更為有效的促銷、秒殺、補貼、社交裂變等手段,都不是京東所擅長的。
不過,從目前看來,京東已有所斬獲,2019年Q2盈利是最好的證明。
徐雷本人將京東的增長歸因于對下沉市場的開拓。他在第二季度的財報會議上談到:“京東來自于三到六線的低線市場用戶增速高于一二線城市。新用戶有將近七成來自于低線城市,整體用戶超過一半來自于低線城市。”
“618”期間,低線市場的下單金額同比增幅是全站的2倍。京東拼購在三到六線城市的下單用戶數(shù)同比增長106%,為京東全站帶來的新用戶數(shù)同比增長超過3倍。
有專業(yè)人士分析稱,當下在下沉市場搏殺的電商們并不是發(fā)掘了“新需求”,而是以往的“存量需求”的線上化。數(shù)十萬村鎮(zhèn)形成的市場如毛細血管般高度分散,大量成本沉沒于流通環(huán)節(jié),導致深耕于一二線城市的品牌們難以將統(tǒng)一價格體系深入末端。
而經過這一輪的下沉市場開掘,農產品、日用百貨、小吃零食貢獻了下沉電商靠前的GMV占比。某種程度上說,這一類下沉的“本質”,在于打掉冗余的流通環(huán)節(jié),從而壓低了成本和到手價。拼團也好,搶購也好,砍價也好,搶的還是那些市場和那些消費者,只不過從線下“搶人”變成線上“搶人”。
很明顯,粗獷式的跑馬圈地已經不適合下沉市場的玩法,而京東選擇的則是“柔性戰(zhàn)略”:以商品和用戶體驗為核心,結合京東的供應鏈優(yōu)勢,以潤物細無聲的方式走進消費者內心。
一方面,配送優(yōu)勢和品質消費是京東不能撕掉的標簽。京東下沉,必然是物流先行,自建配送網絡,這也是其他電商巨頭在下沉市場無法具備的。
另一方面,作為“后知后覺”的攪局者,京東把其在一二線市場積攢多年的品牌優(yōu)勢、服務能力、運營經驗,一并傾斜到下沉市場轉化為直接的戰(zhàn)斗力,反而更有機會“后來者居上”。
京東加速布局下沉市場的同時,也在不斷地優(yōu)化和迭代。從當前的布局可以看出,下沉市場2.0時代的競爭已經到來,下沉市場的爭奪將再度回歸到零售本質,即:從拼營銷回歸到拼產品、拼服務以及供應鏈管理中。
下沉市場的用戶需求實際上又體現(xiàn)為兩種變化:首先,價格敏感且高度分化的“9.9元包郵”用戶需要更為質優(yōu)價廉的商品;其次,低線市場的消費升級在同步發(fā)生,客單價也在逐年提高。
也許不久的將來,“下沉市場”這個名詞將不再與“低價”等同,這里的消費者追求品質、喜愛品牌,他們和一二線消費者并沒有本質區(qū)別。屆時,京東的戰(zhàn)略洼地也變成了自己的主戰(zhàn)場。
線下流量“掘金”
如果不是對京東的組織體系和業(yè)務非常了解,大多數(shù)人應該分不清楚京東專賣店、京東家電專賣店、京東電腦數(shù)碼專賣店、京東便利店之間的區(qū)別。
簡單來說,這數(shù)萬家的京東便利店分布最廣,2016年開始就由京東新通路事業(yè)部持續(xù)推進。其余的三類專賣店均隸屬于3C零售事業(yè)群,它們都以加盟模式運營,貨品甚至開設的地域有可能存在交叉。
三類專賣店的運營邏輯也是相似的:貨源、配送、安裝都由京東供應鏈統(tǒng)一負責,店主的盈利模式靠銷售分成,線上線下同價,門店不必承擔為京東APP拉新的任務。主要的區(qū)別在于,它們的運營重點品類和滲透區(qū)域不同。
相似的模式,卻要分拆運營,背后的原因一方面在于京東的組合拳壓上計劃,落實到每個事業(yè)部,都要為下沉市場承擔任務;另一方面,也源于中國的地域差異過大,地方性供應鏈掌握更多話語權,電商們幾乎無法找到一套能在不同地域“通用”的策略,也就難以靠同一個部門去做集中的復制和統(tǒng)籌。
2019年初,在京東家電戰(zhàn)略發(fā)布會上,京東集團高級副總裁、京東零售集團3C電子及消費品零售事業(yè)群總裁閆小兵表示,2019年京東家電專賣店的目標是開5000家新店,并升級原有的1萬家門店,“要在線下再造一個京東家電”。
目前,京東家電專賣店已經開店12000多家,采用“一鎮(zhèn)一店”和“一縣多店”的開店原則,覆蓋了2.5萬個鄉(xiāng)鎮(zhèn)、60萬個行政村。
這個數(shù)字看起來喜人,但京東在線下運營的經驗還有很大的提升空間。龐大的線下體系布局,能為京東帶來多少實際的導流還不得而知。另外,線上線下同價,加上與經銷商的分成,京東的線下利潤已經被壓得很低。
中國電子信息產業(yè)發(fā)展研究院發(fā)布的《2019上半年中國家電市場報告》顯示,今年1-6月中國家電市場零售總額達到4297億元,京東以22.7%的份額位居中國家電市場全渠道單體零售商之首,但在線下,京東還是要直面自己的老對手蘇寧。
為了補足線下,京東在今年入股了五星電器和迪信通,明確了“線下再造一個京東家電”的戰(zhàn)略目標。
隨著各電商巨頭蜂擁涌入,下沉市場的紅利其實也在急劇縮小。據調查統(tǒng)計,雖然下沉市場有6億用戶,但其中可轉化的用戶應該只在3億左右。電商很快就將進入這片廝殺的紅海。
實體店的經營不比線上,將會涉及多諸多管理上的細節(jié),如陳列、選品、店主的經營能力、BD能力等。
在家電品類,京東的優(yōu)勢在線上渠道,一頭扎進下沉市場,難免“水土不服”。京東電腦數(shù)碼事業(yè)部線下業(yè)務總經理王立品曾自稱,京東在下沉市場還是一個“小學生”。
京東集團首席戰(zhàn)略官廖建文曾在闡釋京東的線下戰(zhàn)略內涵時表示,京東要從“一體化”走向“一體化的開放”,最終成為以零售為基礎的技術與服務企業(yè)。所謂一體化開放,就是京東去中心化,向碎片化場景開放。換言之,京東要從傳統(tǒng)零售電商平臺,拓展至更多的行業(yè)、更多的客戶,提供基于零售的技術和服務,包括物流、金融、營銷、數(shù)據等環(huán)節(jié)。
健康賽道“突圍”
就在兩個月前,京東健康宣布獨立經營,且獲得超過10億美元的A輪融資,投資機構包括中金資本、霸菱亞洲和CPEChina Fund,由此成為繼京東數(shù)科和京東物流之后,由京東集團打造的第三只“巨型獨角獸”。
7月,京東宣布集團副總裁、零售生活服務事業(yè)群總裁辛利軍擔任京東健康CEO,全面負責京東健康的戰(zhàn)略、管理、業(yè)務發(fā)展等工作;徐雷擔任京東健康董事長,為京東健康制定方向、協(xié)調資源。
京東健康被委以“大將”,可見其“野心”。
相比其他互聯(lián)網巨頭,京東布局健康產業(yè)有些“姍姍來遲”。但辛利軍認為做得晚不代表做得慢,“好飯不怕晚,做得晚能夠讓我更清楚地看到這個產業(yè)的格局和痛點。”辛利軍認為京東入局晚有后發(fā)優(yōu)勢,可以有效避免之前創(chuàng)業(yè)公司踩過的坑。
事實上,雖然京東健康獨立運營的時間較晚,但京東早早便有醫(yī)療業(yè)務。2013年京東就開始了保健品零售業(yè)務,2016年上線京東大藥房,正式布局醫(yī)藥行業(yè),現(xiàn)已初步形成覆蓋藥品零售、批發(fā)、工業(yè)的全產業(yè)鏈,以及醫(yī)療服務診前、診中、診后全流程的業(yè)務格局。截至目前,京東健康業(yè)務已經實現(xiàn)盈利,收入接近一百億,在京東十一大業(yè)務板塊中位列第四。
辛利軍給京東健康定的目標是有兩點,一是為提升老百姓的就醫(yī)體驗做了什么,二是助力政府醫(yī)改方面做了什么。這兩點做到了,自然而然就會有回報。
辛利軍對京東健康未來的發(fā)展形勢比較看好,在他看來,隨著政策監(jiān)管的明晰化,互聯(lián)網醫(yī)療的春天正在到來。而京東自己的優(yōu)勢在供應鏈,體現(xiàn)在藥品全鏈條覆蓋,在藥品配送的安全性方面,京東是除郵政EMS之外唯一獲得國家認可的平臺。
“三大戰(zhàn)役”重塑京東
2019年,劉強東為集團規(guī)劃了“三大核心戰(zhàn)役”是:低線市場與社區(qū)場景、數(shù)據與數(shù)字化升級、技術服務的突破。
這也被業(yè)內稱為再造京東的“三板斧”。
1. 低線市場與社區(qū)場景
Q2財報的另一個亮點來自于用戶數(shù)量,在市場投入成本節(jié)流的情況下用戶數(shù)不降反升,這算是京東帶給投資者的不小驚喜。截至2019年6月30日,京東過去12個月的活躍用戶數(shù)增長至3.213億,較上一季度環(huán)比增長了1080萬,并且下沉市場用戶占到一半。
從流量入口上來說,京東10億元投資新潮傳媒的布局,相當于阿里此前150億入股電梯廣告的龍頭分眾傳媒的布局。從阿里與分眾的合作數(shù)據顯示,此種獲客的成效明顯,而新潮布局100個城市,其覆蓋2億家庭,其主要廣告位都在二三線城市,未來也將成為京東核心的流量抓。
在線上,京東是最早接入有十億用戶的微信的零售平臺,在今年十一前后,京東會升級與騰訊合作的微信一級入口的資源,打造一個針對微信生態(tài),尤其是女性和低線市場的一個新的模式。而這,也將會進一步推動京東新用戶的增長。
至于線下店的布局上面已經講過,到年底將有15000家京東家電專賣店開門營業(yè),主要集中在五六線縣鄉(xiāng)鎮(zhèn)市場。
在社區(qū)場景里,依托京東超市的零售業(yè)態(tài),結合專賣店、京東生鮮、京東到家等業(yè)務的支持,基本上能滿足社區(qū)居民的日常生活需求。
2. 數(shù)據與數(shù)字化升級
如果說下沉是京東的矛,那么數(shù)據與數(shù)字化升級就是京東的盾。
徐雷近期表示,京東基于對數(shù)據、行業(yè)以及零售未來的洞察,與商家共建以大數(shù)據為基礎、多方受益的數(shù)字化矩陣,是京東數(shù)字化升級戰(zhàn)略中的重要組成部分。
據節(jié)點財經觀察,京東的數(shù)字化升級可以概括成“一橫一縱”。
橫向上,京東一方面為合作伙伴開放了供應鏈、物流、技術、金融、服務等方面積累的核心優(yōu)勢,另一方面也將集團數(shù)字化建設的經驗、能力賦能給合作伙伴,通過商流、物流、資金流和信息流的數(shù)字化互通方式,幫助商家更好地洞察消費者需求,實現(xiàn)資源的最優(yōu)化配置,從而提高運營效率。
縱向上,京東零售集團搭建了以客戶為中心的前、中、后臺組織架構,這將進一步打破部門間的數(shù)據墻、業(yè)務墻,利用大數(shù)據和數(shù)字化的手段提升管理效率,決策效率的提升將使京東合作伙伴直接受益。
今年618期間全國2000多家京東之家&京東專賣店中有90%門店導購開通京東零售助手,門店約61%的新用戶增長是通過京東零售助手實現(xiàn)的。
3. 技術服務突破
劉強東在2017年的開年大會上喊出的口號:“未來12年京東只有三樣東西:技術!技術!技術!”
在2015年,京東就把技術部門從業(yè)務部門單獨剝離出來,并分成兩大方向:一是核心技術研發(fā)團隊,包括云、大數(shù)據、AI等技術團隊;二是應用技術研發(fā)團隊,主要服務于京東商城業(yè)務,兩大團隊直接從屬于CTO大系統(tǒng)。
從結果來看,京東布局新概念、發(fā)展新技術和新生態(tài)的方式帶來意想不到的效果。京東云已經越來越多地出現(xiàn)在中國云計算舞臺上,成為第二陣營中的領軍人物;京東智能通過Neuhub開放平臺對外輸出了智能客服、機器人、門店科技等等技術方案……今年3月28日,京東正式發(fā)布了其iSRM智能采購管理平臺,該平臺通過搭建數(shù)字化平臺并集合商品、金融、物流、服務、質控等能力資源板塊,實現(xiàn)對企業(yè)從尋源系統(tǒng)到商品采購管理、履約驗收、財務對賬付款及售后服務于一體。借助該系統(tǒng),企業(yè)客戶平均采購效率提升超過50%,目前包括80%的在華世界五百強企業(yè)都在用。
現(xiàn)在來看,京東零售服務、京東物流服務、京東金融科技服務的三駕馬車已經駛入正軌,技術服務轉型初見成效。
新的挑戰(zhàn)
2019年,京東正試圖重新回到主賽道,但這頭曾高速前行的巨艦卻發(fā)現(xiàn)每條業(yè)務線都充滿新的挑戰(zhàn)。
在品類方面,很早起京東就提出“柔化”概念,推出更多服飾、商超品類來擺脫其以3C產品銷售為主的形象。這種變化的戰(zhàn)略意義在于它能幫助京東吸引更多女性客戶,從而進一步改善京東的客戶結構。但在服飾品類中,阿里一直扮演著霸主的角色。在阿里巴巴和京東的“二選一”競爭中,毛利率高的服飾品類也是阿里巴巴用來阻擊京東的重要武器。
商超品類與服飾品類基本類似,天貓超市也在行業(yè)內扮演著非常重要的角色,甚至以蘇寧為代表的一批電商平臺也在切走商超的蛋糕;在生鮮領域里,7FRESH、盒馬生鮮的大戰(zhàn)仍然延續(xù)。
除了零售領域外,積極擴張的京東也正在不同領域里遇上新的對手:如在物流方面,京東物流的三大服務體系:倉配一體化的供應鏈服務、京東快遞服務和京東物流云服務必然面臨順豐及“菜鳥系”的全面阻擊;在金融科技方面,幾乎有頭有臉的互聯(lián)網公司都在做金融服務,改名后的京東數(shù)科(前身為京東金融)敵手甚多。
好消息是,京東正在變得更加開放,除了依然布局線下外,百度、網易、搜狗、愛奇藝、新浪等多家互聯(lián)網頭部企業(yè)都和京東達成了京x計劃,目的是降低線上獲客成本,基于大數(shù)據能力進行精準流量轉化。
京東的海外布局也開始運作,出來復制京東自營模式的印尼和泰國,有消息顯示,京東開始在谷歌的電子商務平臺上銷售商品,當然還是以3C為主,耳機、鍵盤據說銷量不錯。
就像徐新在演講里說的“要活下來,一定要變革。”
本文鏈接: http://m.093ee.com/news/detail/5d84715b08813b00019734fb