微信十二宮格中的“美團系”應用
另外,用阿里的話說“六樓打二樓”還體現在數字化,體現在生態賦能上。
沒錯,阿里的大生態從電商自然延展來了,建構了支付、物流、云計算、大文娛、新零售等生態版塊,它是中國互聯網企業為數不多的高逼格生態體。毋庸置疑,支付寶、阿里云、螞蟻金服、高德地圖等商業基礎設施,絕對是行業頭牌。因而,阿里可以賦能。
可惜的是,在移動互聯網時代,阿里商業基礎設施壁壘其實并不明顯。
不經意間,阿里的基礎設施成為了多選題,而不是單選題。在支付上有微信支付與支付寶同臺競技,在地圖上BAT三家高舉高打,不差上下,在云計算上騰訊并不比阿里差......
隨著技術的進步,阿里在PC時代建立的護城河似乎不攻自破。
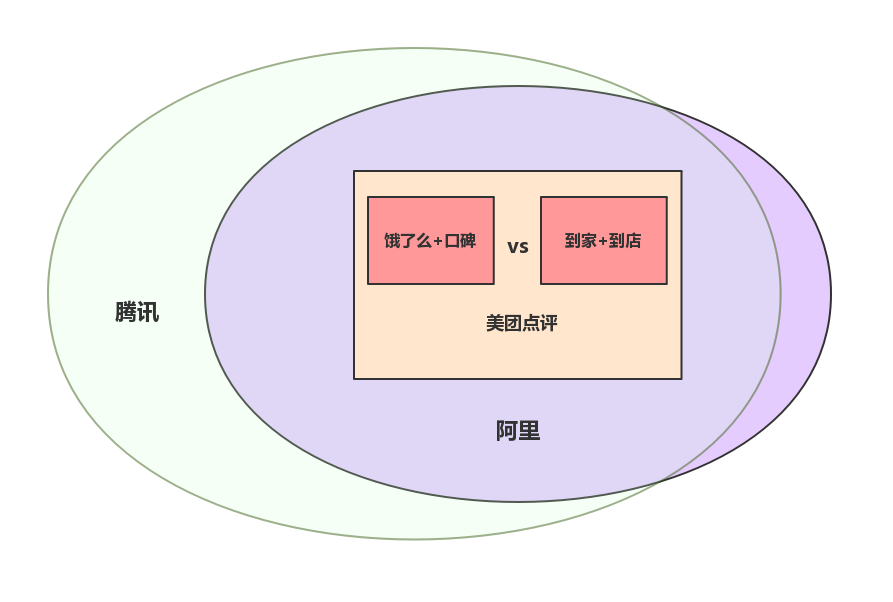
目前,在本地生活服務領域有這樣一個生態局。
阿里本地生活服務中餓了么、口碑、飛豬、哈啰出行等各個板塊的布局還遠遠未到整合的階段。“餓了么+口碑”的組合更多是在到家、到店業務上來進攻美團生活服務的生態。而在美團生態之外有阿里的大生態,當然,不要忘了與阿里大生態同臺的還有騰訊,因而,在阿里生態之上還有一個騰訊生態。
?
生活服務生態圖(地歌網制圖)
阿里重金搶下餓了么,一言以蔽之,無它,唯流量耳。
在2017年逍遙子就曾經預判新零售引發的四個趨勢:從線上走向線下,從城市走向農村,從國內走向國外,從衣食住行走向吃喝玩樂。追求流量,追求GMV可謂阿里近年來工作的重中之重,尤其阿里“五新”戰略中的打頭的新零售。
換言之,新零售就是在四處找流量。
根據阿里2018年財報數據顯示,阿里收入增長了50.58%達3768億元,增速超華爾街分析師預期,年度活躍消費者達到6.54億,比同期增長1.02億。
在如此龐大的體量上,阿里系在用戶、營收上依然保持著相當不錯的增速。這就是新零售“流量”戰略的成果。
進而體會一下“美團+騰訊”的生態組合。美團在自流量的基礎上,仍需要在騰訊系流量基礎上生長,可見生活服務場景中對用戶、對需求的承載能力。這也側面看到,美團點評要做生活服務超級平臺的野心。
當然,阿里不會錯過這樣一個“流量”洼地,生活服務是其必吃的一塊蛋糕,也任重道遠。
但是,互聯網有一個鐵律一直在起作用——二八定理,它奉行的是贏者通吃。在生活服務領域,即使口號喊得再響,決心再大,它也不一定能成。
本文鏈接: http://m.093ee.com/news/detail/5d5fc31a08813b0001c35339